※本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。また、本記事の内容はあくまで筆者個人の見解であり、分析・予測の全てが正確であることを保証するものではありません。投資判断はご自身の責任のもとで行ってください。
はじめに
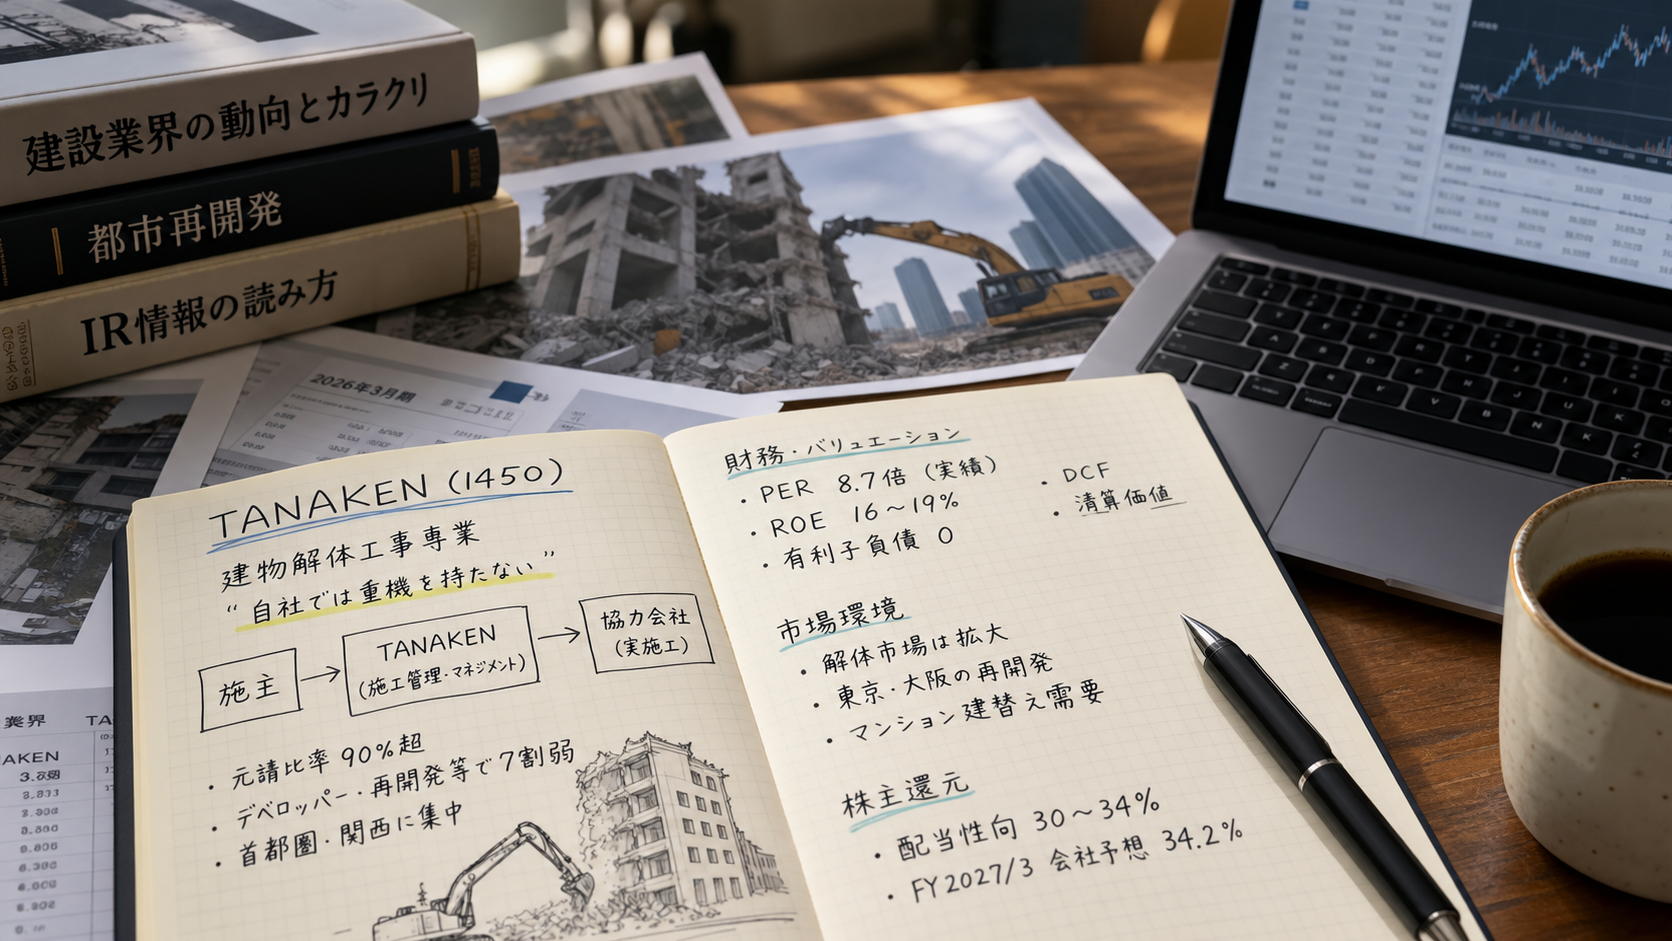
今回銘柄分析したのはTANAKEN株式会社(1450)です。
建物解体工事を専業とする、東証スタンダード上場の会社です。
最初に目についたのは、PERが一桁台(実績ベースで8.7倍前後)まで下がっている一方で、ROEは16〜19%、しかも有利子負債ゼロという地味ながら堅実な財務内容だった点でした。
解体工事というと労働集約的で利益率が薄いイメージを持っていたのですが、調べてみると「自社では重機を持たずにマネジメントに特化する」というユニークな事業構造を持っており、これが高い収益性と財務の軽さの両方を支えていることが分かってきました。
なお今回は、通常のチャート分析やレッドチーム的な懸念点洗い出しではなく、清算価値とDCF法(将来キャッシュフローの割引現在価値から企業価値を試算する手法)を軸にした「バリュー株投資」の視点でまとめています。
資産と収益、それぞれの切り口から株価の割安性を点検していく記事です。
それでは分析詳細に移りましょう。
TANAKENとはどんな会社か
| 項目 | 内容 |
|---|---|
| 正式名称 | TANAKEN株式会社(旧:田中建設工業株式会社) |
| 証券コード | 1450(東証スタンダード) |
| 業種 | 建物解体工事専業(非連結・単一セグメント) |
| 主力サービス | はつり・解体工事、アスベスト除去、土壌汚染対策、地下解体関連工事(杭抜き・CD工法・BG工法等) |
| 決算期 | 3月期 |
1983年創業、2023年の創業40周年を機に社名変更・本社移転を行っています。
事業拠点は東京都港区の本社(従業員106名)と大阪営業所(4名)の2拠点のみで、全国に支店網を広げるタイプの会社ではありません。ただし国土交通大臣許可(特定建設業許可)を取得しているため、法的には全国での受注・施工が可能です。
長期ビジョン「TANAKEN “Vision NEXT 10″」のもと、2023〜2025年度の基盤構築フェーズ(Primary Phase)を終え、2027年3月期からは成長戦略フェーズ(Secondary Phase)に入っています。
財務データの中身を読む
損益推移(非連結・単位:百万円)
| 指標 | FY2022/3 | FY2023/3 | FY2024/3 | FY2025/3 | FY2026/3 |
|---|---|---|---|---|---|
| 売上高 | 9,824 | 11,246(+14.5%) | 10,676(△5.1%) | 12,286(+15.1%) | 14,820(+20.6%) |
| 営業利益 | 1,418 | 1,561(+10.1%) | 1,608(+3.0%) | 2,328(+44.8%) | 2,186(△6.1%) |
| 経常利益 | 1,435 | 1,600(+11.6%) | 1,640(+2.5%) | 2,342(+42.8%) | 2,211(△5.6%) |
| 当期利益 | 967 | 1,087(+12.3%) | 1,090(+0.3%) | 1,576(+44.6%) | 1,502(△4.7%) |
5年間のCAGR(年平均成長率)は売上高+10.8%、営業利益+11.4%と、年度ごとのブレはあるものの中期的には着実に伸びています。
FY2026/3期は売上こそ+20.6%と大きく伸びましたが、資材価格・労務費の高騰による原価率上昇と、人財採用強化に伴う販管費増が重なり、営業利益は△6.1%の減益でした。
増収減益という組み合わせだけ見ると心配になりますが、通期の会社計画自体は達成しており、後述する直近四半期の実績ではむしろ会社計画を上回るペースで推移しています。
財政状態・収益性
| 指標 | FY2024/3 | FY2025/3 | FY2026/3 |
|---|---|---|---|
| 自己資本比率 | 76.7% | 72.2% | 76.6% |
| 流動比率 | 380.6% | 326.8% | 394.3% |
| 有利子負債(期末残高) | 0 | 0 | 0 |
| ROE | 15.6% | 19.2% | 16.1% |
| ROA | 12.0% | 13.8% | 12.3% |
| ROIC(投下資本利益率) | — | — | 16.4% |
5年間を通じて有利子負債ゼロ、自己資本比率は常時72〜78%というかなり高い財務健全性を維持しています。
ROICはハードルレート(資本コストの目安)とされる10%を大きく上回る16.4%で、借入に頼らず資本効率よく稼げていることが分かります。
無借金経営のため支払利息がほぼ発生せず、受取利息や保有不動産の賃貸料といった営業外収益が毎年経常利益率を営業利益率よりわずかに押し上げている点も、財務の軽さの表れだと感じました。
配当・株主還元
| 期 | 配当性向 |
|---|---|
| FY2022/3〜FY2024/3 | 32.8%→32.0%→31.9% |
| FY2025/3 | 30.4% |
| FY2026/3(実績) | 31.9% |
| FY2027/3(会社予想) | 34.2% |
配当性向は5年間30〜34%の狭いレンジで安定しており、中期経営計画でも「配当性向30%以上」が株主還元方針として明示されています。
1株配当は分割調整後で36.5円→40円→40円→55円→55円と推移し、FY2025/3期に+37.5%の大幅増配を行った後は高水準を維持しています。
一方で自社株買いの実績はほとんどなく(自己株式数は発行済株式の0.01%)、株主還元は配当中心と言えそうです。
ビジネスモデルの構造:「自社では壊さない解体会社」
TANAKENのビジネスモデルで最も特徴的なのは、実際に重機を動かして解体する作業は協力会社に委ね、自社は施工管理・マネジメント機能に特化しているという点です。
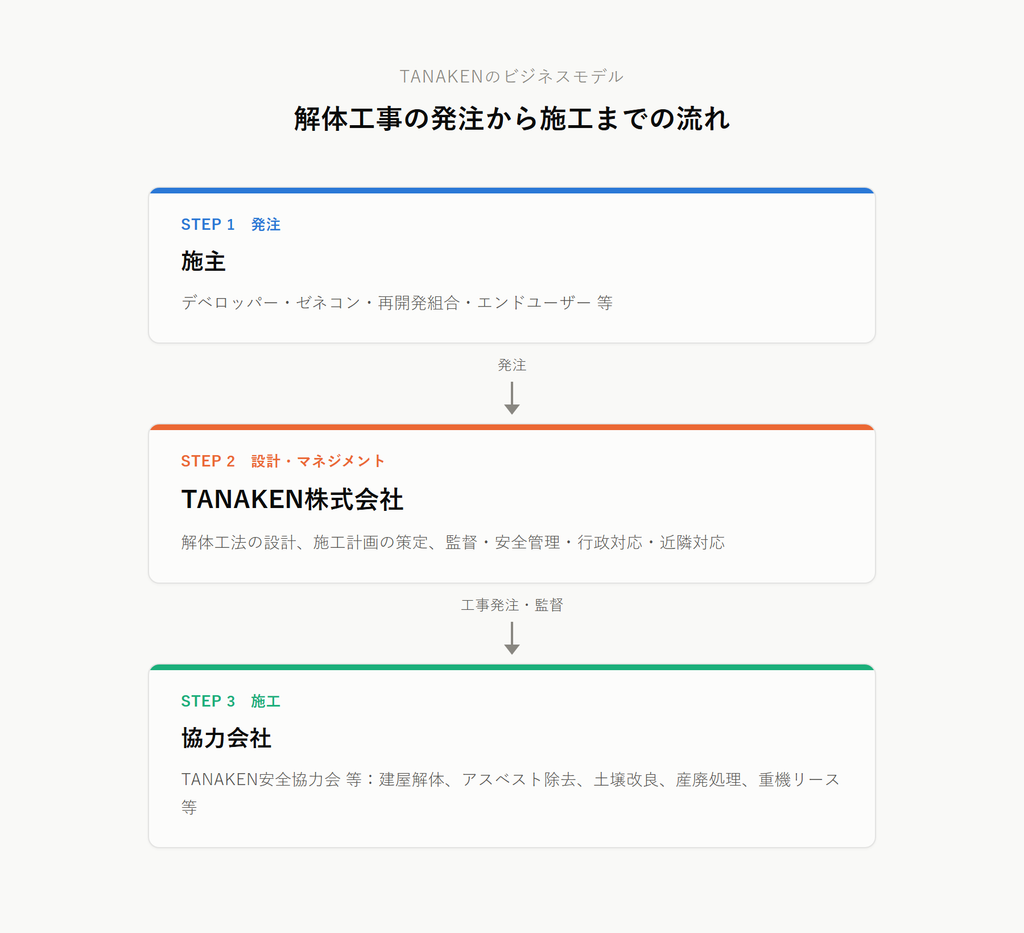
自社で解体重機を保有しない「持たざる経営」のため、大型設備投資が不要で財務が軽く(FY2026/3期末の有形固定資産は9.5億円、総資産122億円の1割以下)、受注量の増減は協力会社への発注量調整で吸収する構造になっています。
元請比率は90%超と高く、下請として他社の指示で動くのではなく施主から直接受注する立場にあるため、中間マージンを回避できている点も利益率の高さにつながっていると考えられます。
| 顧客区分(FY2026/3期実績) | 構成比 |
|---|---|
| デベロッパー | 42.4% |
| 再開発等(再開発組合・団地再生組合等) | 24.4% |
| エンドユーザー | 23.6% |
| ゼネコン | 9.6% |
デベロッパーと再開発等で合わせて7割弱を占めており、都市部の民間再開発案件への依存度が高い顧客構成になっています。
解体需要が最も厚く単価も高い首都圏・関西にリソースを集中させる「拠点面でも軽い」戦略と、あわせて理解すると分かりやすい構図だと思います。
市場環境:解体需要はどう動くか
TANAKENの業績を見通す上で、解体市場そのものの動向は欠かせない前提です。いくつかの切り口で整理してみます。
解体市場全体は拡大中、ただし競争も激化
国土交通省の「建設工事施工統計調査報告」(令和5年度実績)によると、はつり・解体工事業の完成工事高は1兆3,653億円(前年度比+17.9%)でした。
そのうち元請解体工事市場は4,043億円(元請比率29.6%、前年度比+44.3%)と、TANAKENが得意とする元請領域は特に伸びています。
一方で、解体工事業の許可業者数も約6.9万社(前年度比+3.6%)まで増加しており、市場拡大と同時に新規参入も進んでいます。パイが大きくなる一方でプレイヤーも増えている、という点は留意が必要です。
東京・大阪の大型再開発:量より「選別」の時代へ
森ビルの最新調査(2026年)によると、東京23区の今後5年間のオフィス供給は年平均87万㎡と、過去20年平均(106万㎡)を下回る見通しです。
ただし延床10万㎡超の超大型プロジェクトへの集約が進んでおり、中規模ビルの供給はむしろ過去平均の半分以下に落ち込む見通しとなっています。大型の象徴的な再開発(Torch Tower、八重洲・日本橋エリア等)は計画通り進む一方、中小規模の案件は絞られていく構図です。
大阪では、うめきた2期「グラングリーン大阪」が2027年春の全体開業に向けて進行中で、阪急大阪梅田駅周辺の約60年ぶりの再開発も控えています。オフィス空室率は2〜3%台と逼迫しており、万博後も梅田エリアの開発意欲は衰えていません。
新しい追い風:マンション建替え
老朽化(築40年超)マンションストックは、国土交通省の推計で2025年末158.8万戸から2035年末には313.1万戸(約2.0倍)に拡大する見通しです。
これまでこうした老朽化マンションの多くは、建替え決議に必要な「区分所有者の5分の4以上の賛成」という高いハードルのために合意形成が進まず、塩漬けになりがちでした。
ところが2026年4月に施行された改正区分所有法により、耐震性不足など特定の事由に該当する場合は、決議要件が「4分の3以上」に緩和される特例が新設されました。所在不明の区分所有者を決議の母数から除外できる仕組みも導入され、これまで動かなかった案件が動き出す可能性が出てきています。
マンション建替えは東京都への集中度が特に高く(全国の建替え実績に占める東京都のシェアは57.8%→63.1%へ拡大)、首都圏中心のTANAKENの拠点戦略と相性の良い追い風だと感じています。
金利が上がったらどうなるか
TANAKENは有利子負債ゼロの無借金経営なので、金利上昇が自社の支払利息を直接押し上げる心配はほとんどありません。保有する現金(約29.8億円)からの受取利息はむしろ増える方向です。
気をつけたいのは間接的な経路です。TANAKENの売上の7割弱を占めるデベロッパー・再開発案件は、顧客側が借入で開発資金を調達するのが一般的です。金利が上がれば、顧客側の開発採算が悪化し、新規の再開発案件の着工判断が慎重になる可能性があります。
マンション建替えについても、区分所有者が建替え費用を個人で借り入れて負担するケースが多いため、金利環境次第では、せっかく決議要件が緩和されても実際の着工ペースにブレーキがかかりうる点は留意しておきたいところです。
同業他社との比較
解体専業の上場企業は少ないのですが、業態の近い3社と利益率を比べてみました。
| 会社 | 事業内容 | 売上高 | 営業利益率 |
|---|---|---|---|
| TANAKEN(1450) | 建物解体専業 | 148.2億円 | 14.7% |
| 大盛工業(1844) | 解体・土木 | 80.8億円 | 9.9% |
| ベステラ(1433) | プラント解体専業 | 111.4億円 | 6.7% |
| 第一カッター興業(1716) | 切断・穿孔工事 | 200.9億円 | 8.1% |
売上規模そのものはTANAKENが突出して大きいわけではありませんが、営業利益率は同業他社の1.5〜2倍の水準です。元請比率の高さと「持たざる経営」による固定費の軽さが、この差になって表れていると考えています。
ただし、ベステラや第一カッター興業のように、景気や公共工事のサイクルで利益率が大きく振れる同業もあり、TANAKENのこの高い利益率がどこまで持続するかは注視していきたいポイントです。
資産バリューチェック:清算価値から見た株価
バリュー株投資では、まず「会社を今すぐ清算したらいくら残るか」という資産面の割安性を確認します。TANAKENの貸借対照表(FY2026/3期末)をもとに、各資産項目に保守的な掛目を適用して試算した結果が以下の表です。
| 区分 | 評価額(千円) |
|---|---|
| 現金及び預金(掛目100%) | 2,979,215 |
| 完成工事未収入金等(掛目85%) | 6,159,764 |
| 棚卸資産(掛目50%) | 14,553 |
| 有形固定資産(掛目50%) | 475,257 |
| 投資等(掛目50%) | 293,222 |
| その他流動資産・無形固定資産(掛目0%) | 0 |
| 修正資産合計 | 9,922,011 |
| 総負債 | 2,853,239 |
| 清算価値 | 7,068,772(1株あたり812.6円) |
現在株価1,505円(2026年10月3日時点)は、この清算価値(1株812.6円)の約1.85倍にあたります。
つまり資産面だけを見ると、株価が解体価値を大きく下回っているような「ネットネット株」的な深い割安さはなく、資産バリューの観点ではむしろ割高寄りと判断できます。
これは、TANAKENが保有資産(在庫や設備)の薄い労働集約的なサービス業であり、株式価値の源泉が資産そのものではなく「稼ぐ力」にあるタイプの会社であることを示していると考えられます。したがって、この銘柄の割安性を判断する上では、次に見る収益バリューの観点がより重要になりそうです。
収益バリューチェック:DCF法でみる株価の割安感
DCF法では、将来のキャッシュフロー(ここでは当期純利益をベースにした簡易モデル)を一定の割引率で現在価値に引き直し、理論上の企業価値を試算します。割引率10%、基準利益はFY2026/3期実績の当期純利益15.02億円、ネットキャッシュは現金及び預金29.8億円(有利子負債ゼロのため)を前提に、2つのシナリオで試算しました。
| パターン | 前提 | 1株あたり理論価値 | 現在株価(1,505円)との比較 |
|---|---|---|---|
| 弱気 | 現状利益が成長ゼロで永続 | 2,069円 | 株価は理論値の約73%水準(約27%のディスカウント) |
| 強気 | 5年間20%成長→6年目以降横ばい | 4,139円 | 株価は理論値の約36%水準(大幅なディスカウント) |
ここで留意したいのは、強気シナリオの「5年間20%成長」という前提は、あくまでテンプレート上の標準的な仮定だという点です。
TANAKEN自身の中期経営計画(2027〜2029年3月期)が掲げる目標は、売上高CAGR約+10.5%、営業利益CAGR約+5.9%にとどまっており、20%成長という仮定はこれよりもかなり高めです。
そのため強気シナリオは理論上の上限値として参考にとどめ、実態に近いのは「成長ゼロでも27%のディスカウントが生じる弱気シナリオ」〜「中期計画の成長率を織り込んだ中間的な水準」と捉えるのが妥当だと考えています。
それでも、保守的な前提の弱気シナリオ単独で株価に約27%のディスカウントが存在する点は、収益バリュー株として相応の割安感を示していると言えそうです。
実際の株価指標からも、この割安感は確認できます。PER(実績EPSベース)8.7倍、PBR1.40倍、EV/EBITDA4.5倍、益回り(EPS÷株価)は10〜11%台と、いずれも割安水準の目安に収まっています。
参考までに、PERとPBRを掛け合わせた値(グレアム基準の目安は22.5以下)は約13.1と、この基準も下回っています。
会社予想は保守的か
TANAKENのFY2027/3期(2026年4月〜2027年3月)の会社計画は、増収ながら営業利益は前期比△3.9%という、やや慎重な見通しになっています。ところが、公表されている第1四半期(2026年4〜6月)の実績を見ると、印象が変わってきます。
| 指標 | FY2027/3期 第1四半期実績(前年同期比) | 通期会社計画 |
|---|---|---|
| 売上高 | +19.6% | 増収(具体的な通期伸び率は非開示) |
| 営業利益 | +25.5% | △3.9% |
第1四半期だけで売上・利益ともに会社計画の前提を上回るペースで進捗しており、通期△3.9%という計画はかなり保守的に見積もられている可能性があります。
もちろん解体工事は大型案件の着工・完工時期によって四半期ごとの振れが大きい業種なので、この良好な進捗が通期まで続くとは限りません。
ただし、保守的な通期計画に対する上振れ余地は小さくないと見ています。
株主動向・資本政策
有価証券報告書(2026年3月31日現在)によれば、TANAKENは上位10名の大株主で発行済株式(自己株式除く)の74.07%を保有する、かなり集中度の高い株主構成になっています。
中でも筆頭株主のスリーハンドレッドホールディングス株式会社が単独で59.56%を保有しており、オーナー系の支配構造が色濃い会社だと言えます。創業家と同姓の株主も複数名名を連ねています。
経営の安定性という意味ではプラスに働く一方、外国法人等の保有比率はわずか1.82%にとどまり、浮動株が少なく流動性が低い点は少数株主として認識しておく必要がありそうです。
配当性向は前述の通り30〜34%で安定しており、中期経営計画でも「配当性向30%以上」を明示している点は、株主還元へのコミットメントとして評価できると感じました。
懸念点
① 業績のブレ幅が大きい
FY2024/3期は大型案件の着工減少で減収、FY2026/3期は増収ながら原価率・販管費の上昇で営業減益と、解体工事業特有の年度間のブレが目立ちます。
大型・長期の工事案件の進捗タイミングに左右されやすい事業特性が背景にあると考えられます。
② 人財・協力会社の確保が構造的なボトルネック
有価証券報告書が挙げる主要リスクの中でも、「人財の確保」は中期経営計画(Primary Phase)における最大の未達要因とされています。
自社で重機を持たない分業モデルは財務を軽くする一方、施工管理の担い手(自社人財)と実作業の担い手(協力会社)の両方を確保し続けられるかが、成長シナリオの実現を左右する構造的な課題になっています。
③ 売上債権の長期化とキャッシュフローの振れ
完成工事未収入金(売掛金)÷売上高で計算した売上債権回転期間(DSO)は、FY2022/3期の87.3日からFY2026/3期には178.5日へとほぼ倍増しています。
都市再生案件・大型元請案件へのシフトに伴う出来高精算・検収プロセスの長期化が背景にあるとみられ、FY2026/3期の営業キャッシュフローがマイナス(△578百万円)になった主因もこの売掛金の積み増しです。
取引先がデベロッパー・ゼネコン等の元請発注者中心であることから貸倒リスク自体は限定的とみられますが、利益のキャッシュ化スピードという観点では注視すべきポイントです。
④ 株主構成の集中による流動性の低さ
前述の通り、筆頭株主が約6割、上位10名で74%を保有するオーナー系の高集中構造のため、浮動株比率が低く、市場での売買流動性は低めです。
株価が理論価値に近づいていくとしても、そのスピードや値動きの滑らかさには制約がある可能性があります。
現時点の私の判断
ここまで見てきた通り、TANAKENは資産バリューの観点では株価が清算価値の1.85倍と、深い割安感があるタイプの銘柄ではありません。
一方で、収益バリューの観点では、PER9倍前後・EV/EBITDA4.5倍という低い株価指標に加え、保守的な前提のDCF(弱気シナリオ)でも理論株価に対し約27%のディスカウントが確認できます。有利子負債ゼロ・自己資本比率76%台という盤石な財務基盤の上に、ROE16〜19%・ROIC16.4%という資本コストを大きく上回る収益性が積み上がっている点は魅力的だと感じています。
収益バリュー株としての割安感あり、というのが私の現時点での受け止め方です。ただし、業績のブレ幅の大きさ、人財・協力会社確保という構造的なボトルネック、株主構成の集中による流動性の低さといった懸念点も実在するため、人財採用の進捗や受注残高・元請比率の推移を継続的に確認しながら評価していきたいと考えています。
まとめ
- TANAKENは建物解体工事専業、自社では重機を持たず施工管理に特化する「持たざる経営」で、元請比率90%超・有利子負債ゼロという軽い財務構造を持つ会社です
- 財務健全性は自己資本比率76.6%・流動比率394.3%と高水準、収益性もROE16.1%・ROIC16.4%とハードルレートを大きく上回っています
- 清算価値(1株812.6円)に対し株価(1,505円)は約1.85倍で、資産バリューの観点では割安感は乏しいと判断できます
- DCF法による収益バリューチェックでは、保守的な弱気シナリオ(成長ゼロ永続)でも理論株価2,069円に対し株価は約27%のディスカウント状態で、収益バリューの観点では割安感があります
- PER8.7倍前後・PBR1.40倍・EV/EBITDA4.5倍という株価指標も、割安水準の目安に収まっています
- FY2027/3期第1四半期は売上+19.6%・営業利益+25.5%と会社計画(通期営業利益△3.9%)を上回るペースで進捗しており、保守的な通期計画に対する上振れ余地が示唆されます
- 懸念点としては、業績のブレ幅の大きさ、人財・協力会社確保の構造的課題、売上債権長期化によるキャッシュフローの振れ、株主集中による流動性の低さが挙げられます
- 現時点では、収益バリュー株として割安感がある一方、業績の振れと流動性リスクには留意すべき銘柄、というのが私の受け止め方です
コメント