※本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。また、本記事の内容はあくまで筆者個人の見解であり、分析・予測の全てが正確であることを保証するものではありません。投資判断はご自身の責任のもとで行ってください。
はじめに
今回分析したのは株式会社エスティック(6161)です。
自動車の組立ラインで使う「ネジ締め機器」の専業メーカーで、東証スタンダード上場、本社は大阪府守口市にあります。
最初に目を引いたのはPER×PBR(グレアム指数)が7.9倍という、グレアムの経験則(22.5以下で割安)を大きく下回る水準だったことです。無借金・自己資本比率88.4%という財務の保守性も相まって、一見するとかなり割安なバリュー株に見えます。
ところが、有価証券報告書まで遡って清算価値・DCF(将来キャッシュフローの割引現在価値)を計算してみると、話はそう単純ではありませんでした。見かけの割安さと、実際に計算した本来の価値との間に、無視できないズレが見えてきたのです。
今回は清算価値とDCF法を軸にした「バリュー株投資」の視点で、このズレの正体を掘り下げていきます。
エスティックとはどんな会社か
| 項目 | 内容 |
|---|---|
| 正式名称 | 株式会社エスティック |
| 証券コード | 6161(東証スタンダード、機械業種) |
| 設立・沿革 | 1993年8月設立(太陽鉄工のナットランナ事業部門が分離独立)、2006年1月東証(当時)マザーズ上場 |
| 主力製品 | ナットランナ、ハンドナットランナ、サーボプレス、ネジ締付装置、修理・点検 |
| グループ構成 | 単一セグメント。連結子会社2社(タイ・米国)+持分法適用関連会社1社(中国、50%出資) |
| 決算期 | 3月期 |
自動車は走行中の振動でボルト・ナットが緩みやすく、緩みは品質・安全性に直結します。エスティックは「緩まないネジ締め付け」という、地味ながら自動車産業に不可欠な領域に特化したニッチメーカーです。
独自のパルス制御技術(日本・米国で特許取得済み)により、高いトルクで締めても作業者の手にかかる反力だけを軽減できる点が技術的な強みとされています。
ビジネスモデルの構造
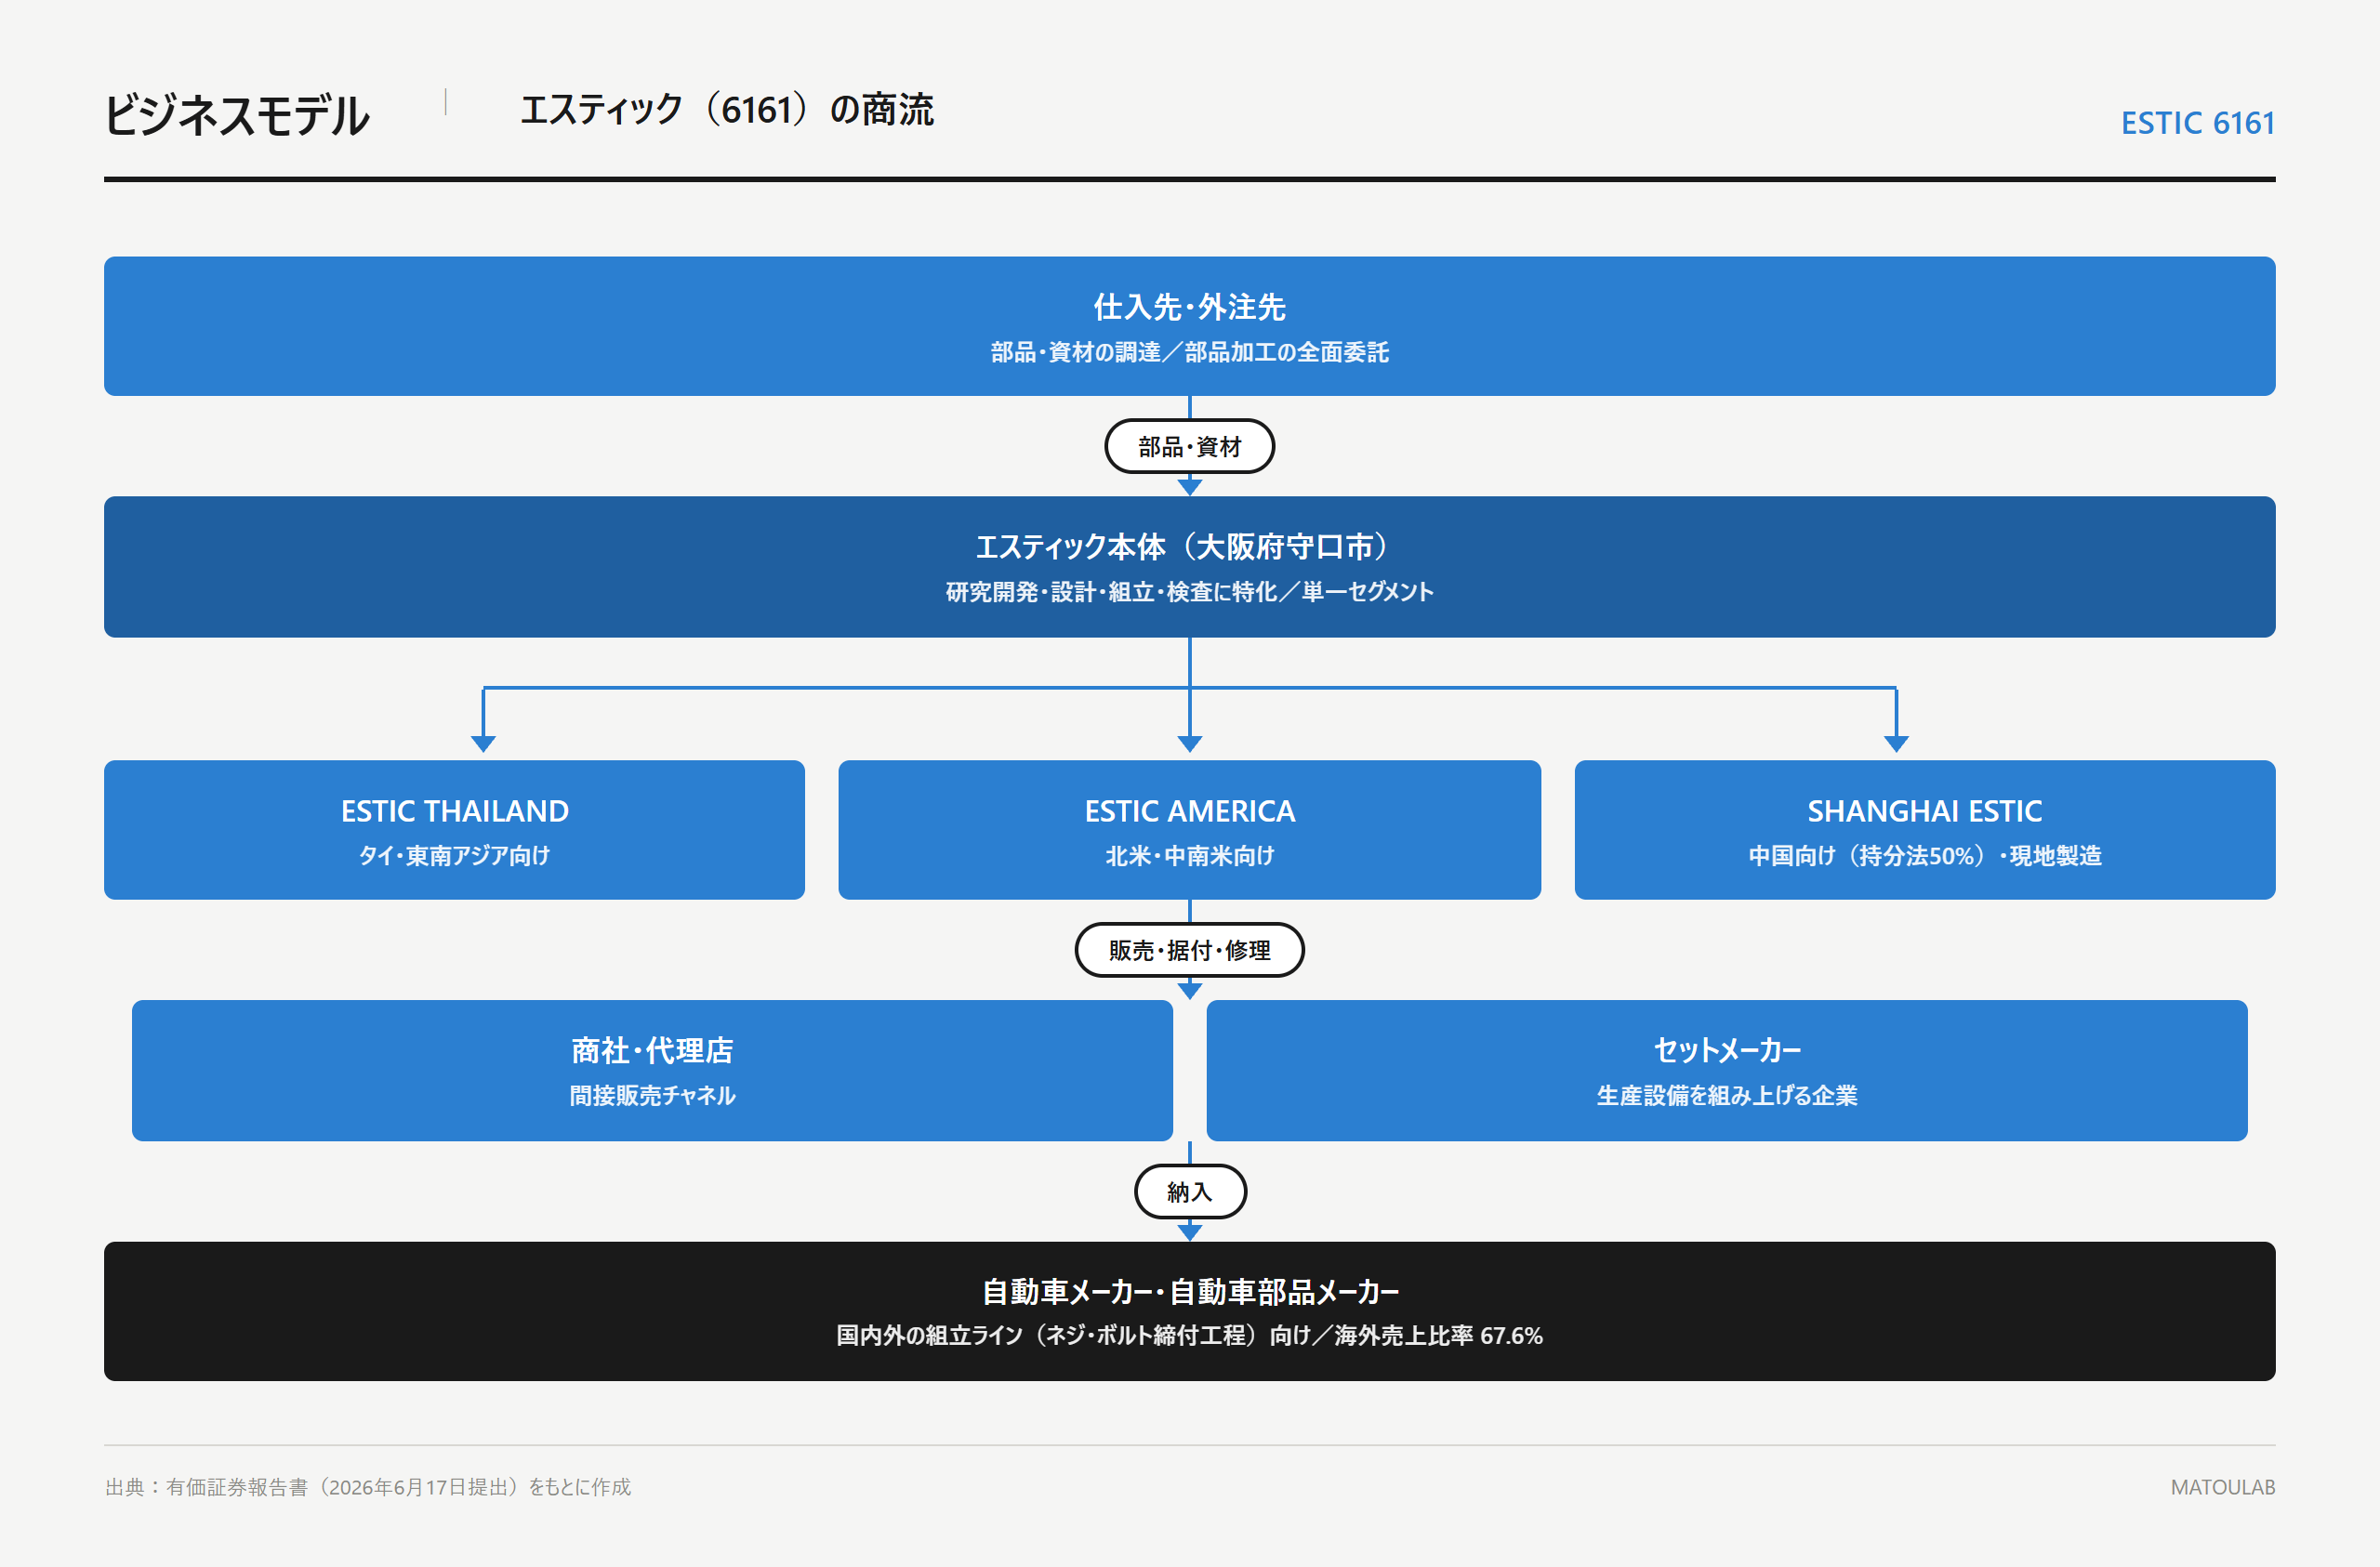
自社で部品加工は全て外部委託し、社内は研究開発・設計・組立・検査に特化する「フレキシブルな生産体制」をとっています。海外は現地法人を通じて販売・据付・修理を行い、中国だけは持分法適用の合弁会社が現地製造まで担う形です。
製品別の売上構成(FY2026実績)
| 製品 | 売上高 | 構成比 | 前期比 |
|---|---|---|---|
| ハンドナットランナ | 4,441百万円 | 55.3% | ▲2.9% |
| ネジ締付装置 | 1,722百万円 | 21.4% | +32.3% |
| ナットランナ | 1,206百万円 | 15.0% | ▲13.2% |
| その他(修理点検等) | 665百万円 | 8.3% | — |
作業者が手に持つ「ハンドナットランナ」が売上の過半を占める主力製品です。消耗品的な性格が強く、摩耗・故障による定期的な買い替え需要が発生しやすい製品でもあります。
地域別の売上構成(FY2026実績)
| 地域 | 売上高 | 構成比 | 前期比 |
|---|---|---|---|
| 米国 | 2,539百万円 | 31.6% | +3.3pt |
| 日本 | 2,600百万円 | 32.4% | ▲5.3pt |
| 中国 | 976百万円 | 12.2% | ▲0.1pt |
| その他(インド等) | 1,918百万円 | 23.9% | +2.1pt |
海外売上比率は67.6%に達し、特に米国向けの伸びが目立ちます。
「買い切りビジネス」なのに、なぜ需要がなくならないのか
ネジ締め機器は一見「工場に一度導入したら終わり」の買い切りビジネスに思えますが、実際には複数の需要ドライバーが重なっています。
- モデルチェンジに伴う作り替え需要:自動車は通常4〜7年でフルモデルチェンジし、ラインを作り替える。ネジ締付装置はユーザー仕様のオーダーメイド品のため、モデルチェンジのたびに更新需要が生じる
- EVシフトという作り替えの波:バッテリーパック組立など、従来と異なる締結対象・精度が必要になり既存ラインが流用できないケースが多い
- 地理的な展開余地:インドのように自動車生産拠点が今まさに拡大中の国では、需要はまだ飽和していない
- 修理・点検という継続収益:装置自体は買い切りでも、稼働を続ける限り点検・修理が発生するストック型収益
- ハンドナットランナの消耗品的性格:主力製品自体が定期的に買い替えられる性質を持つ
ただし、売上成長率は年々鈍化しています(FY2023 +16.8%→FY2024 +6.1%→FY2025 +10.6%→FY2026 +1.9%)。需要がゼロになる事業ではないものの、年率一桁後半(CAGR8%程度)の緩やかな成長というのが実力に近いとみられます。
財務データの中身を読む
売上高・営業利益の推移(連結5期)
| 指標 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|---|---|
| 売上高(百万円) | 5,754 | 6,719 | 7,128 | 7,881 | 8,034 |
| 売上高(前期比) | +8.7% | +16.8% | +6.1% | +10.6% | +1.9% |
| 営業利益(百万円) | 1,120 | 1,485 | 1,490 | 1,637 | 1,575 |
| 営業利益(前期比) | +6.1% | +32.5% | +0.4% | +9.9% | ▲3.8% |
| 営業利益率 | 19.5% | 22.1% | 20.9% | 20.8% | 19.6% |
FY2023は半導体供給制約の解消に伴う世界的な反動増で売上・利益ともに大きく伸びましたが、その後は増収率が鈍化し、FY2026は増収ながら営業利益は前期比▲3.8%の減益に転じています。
財政状態・収益性(連結5期)
| 指標 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|---|---|
| 自己資本比率 | 86.1% | 83.3% | 86.2% | 86.1% | 88.4% |
| 有利子負債 | 0 | 0 | 0 | 0 | 0 |
| ROE | 12.0% | 14.0% | 13.0% | 12.0% | 10.7% |
| ROA | 15.1% | 16.8% | 15.1% | 15.1% | 13.4% |
無借金・自己資本比率88.4%という、財務の安全性は申し分ありません。一方でROEはFY2023の14.0%をピークに緩やかに低下しています。
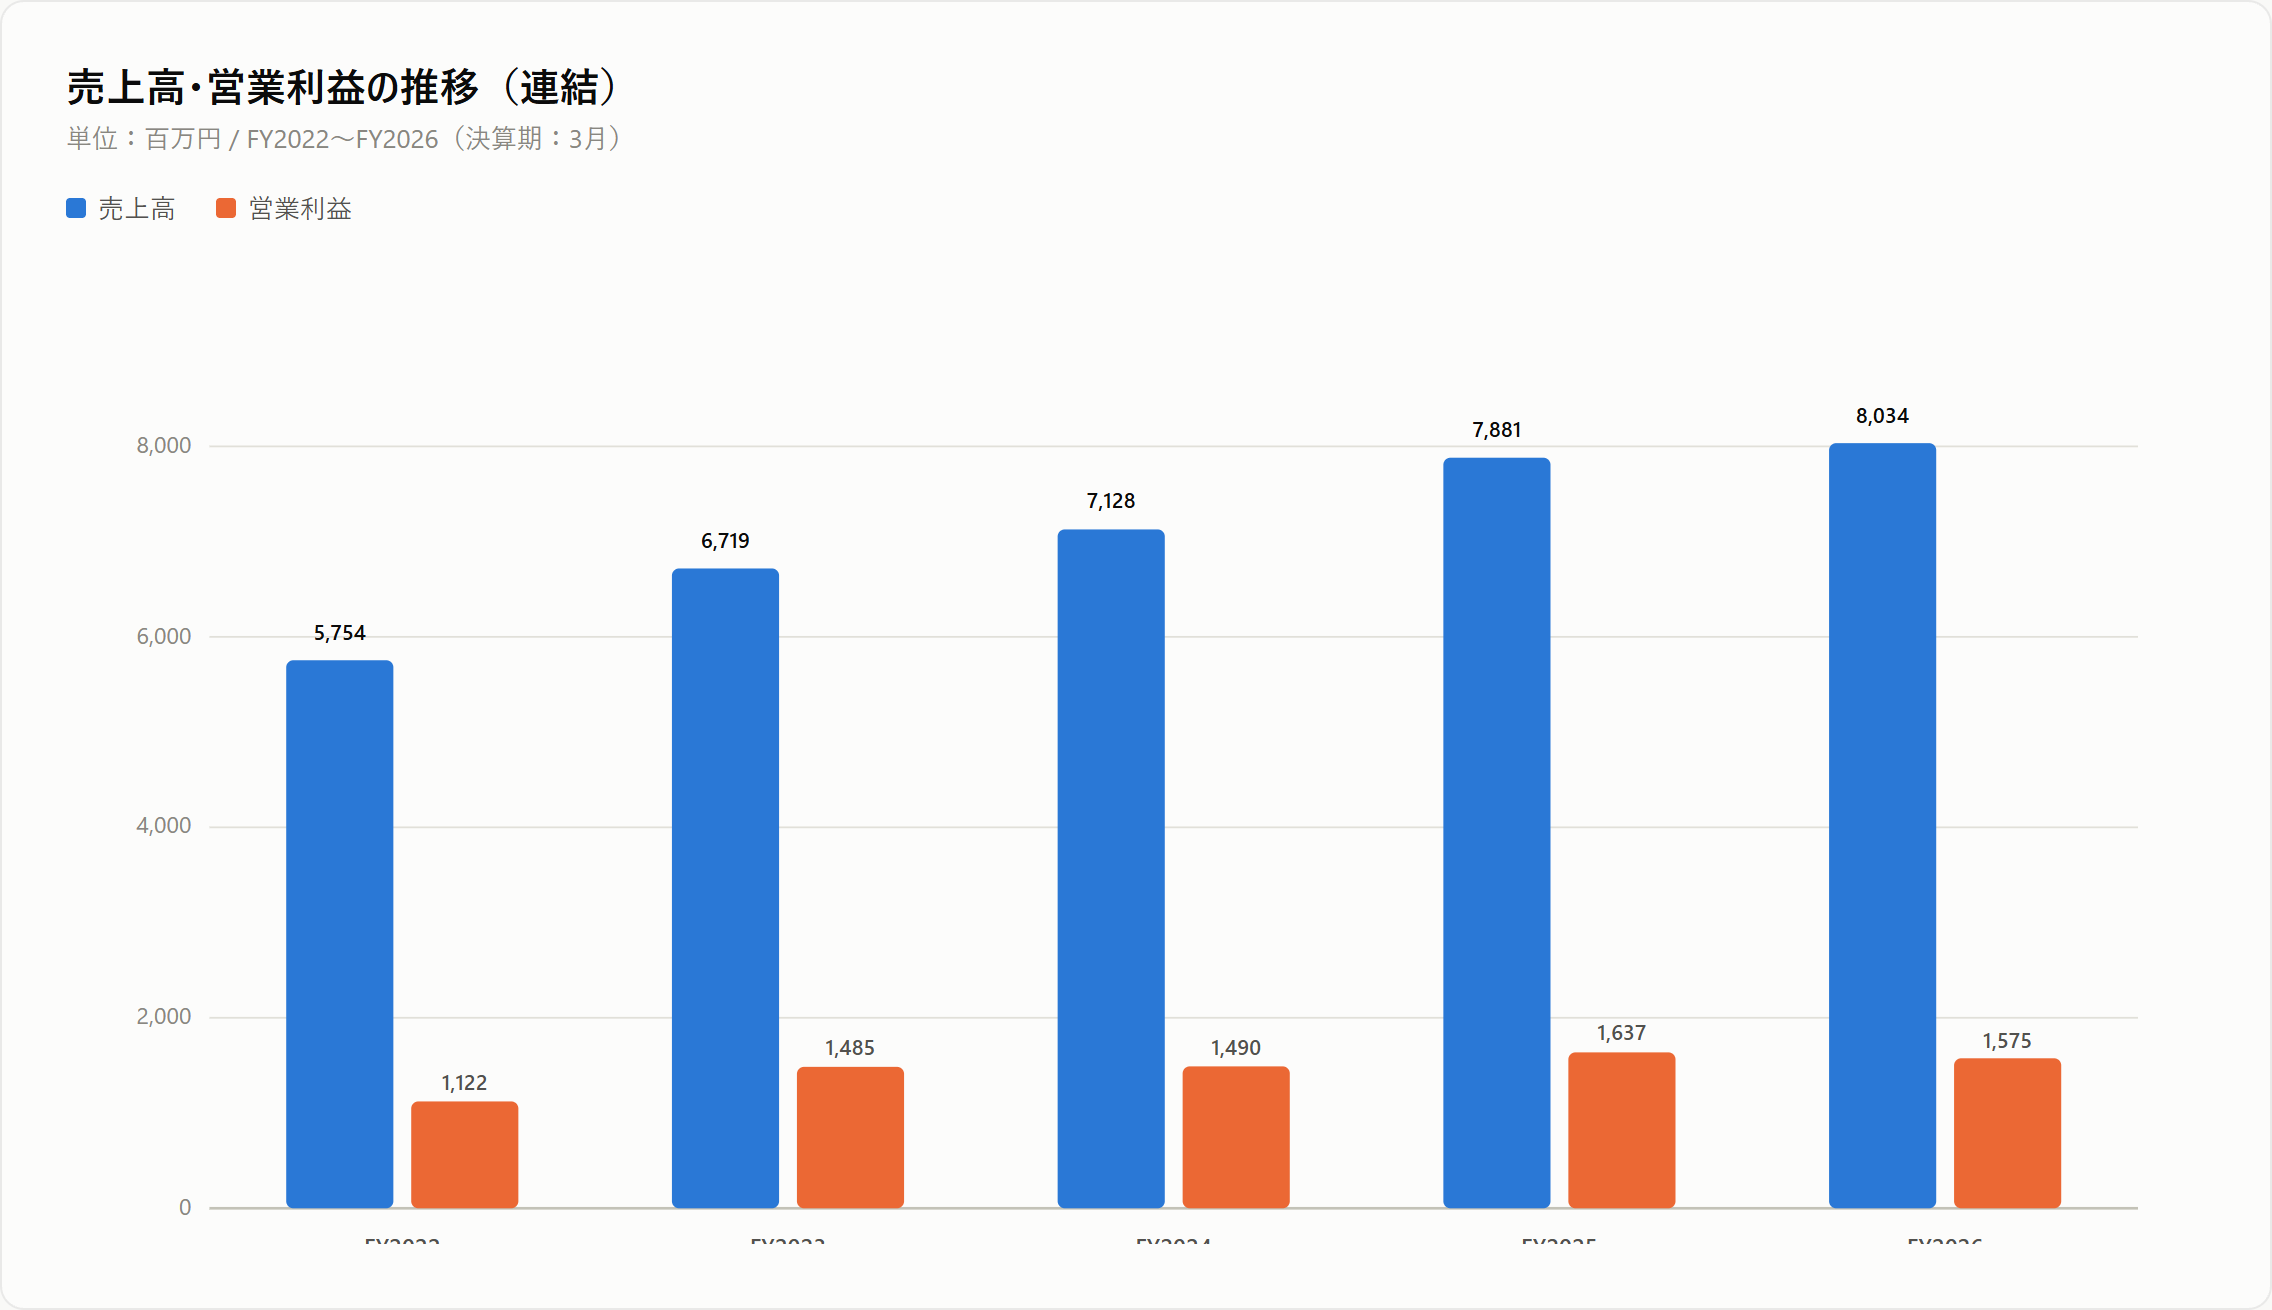
グラフにすると分かりやすいのですが、売上高はFY2023〜FY2026にかけて増加を続ける一方、営業利益はFY2025の1,637百万円をピークに頭打ちになっています。
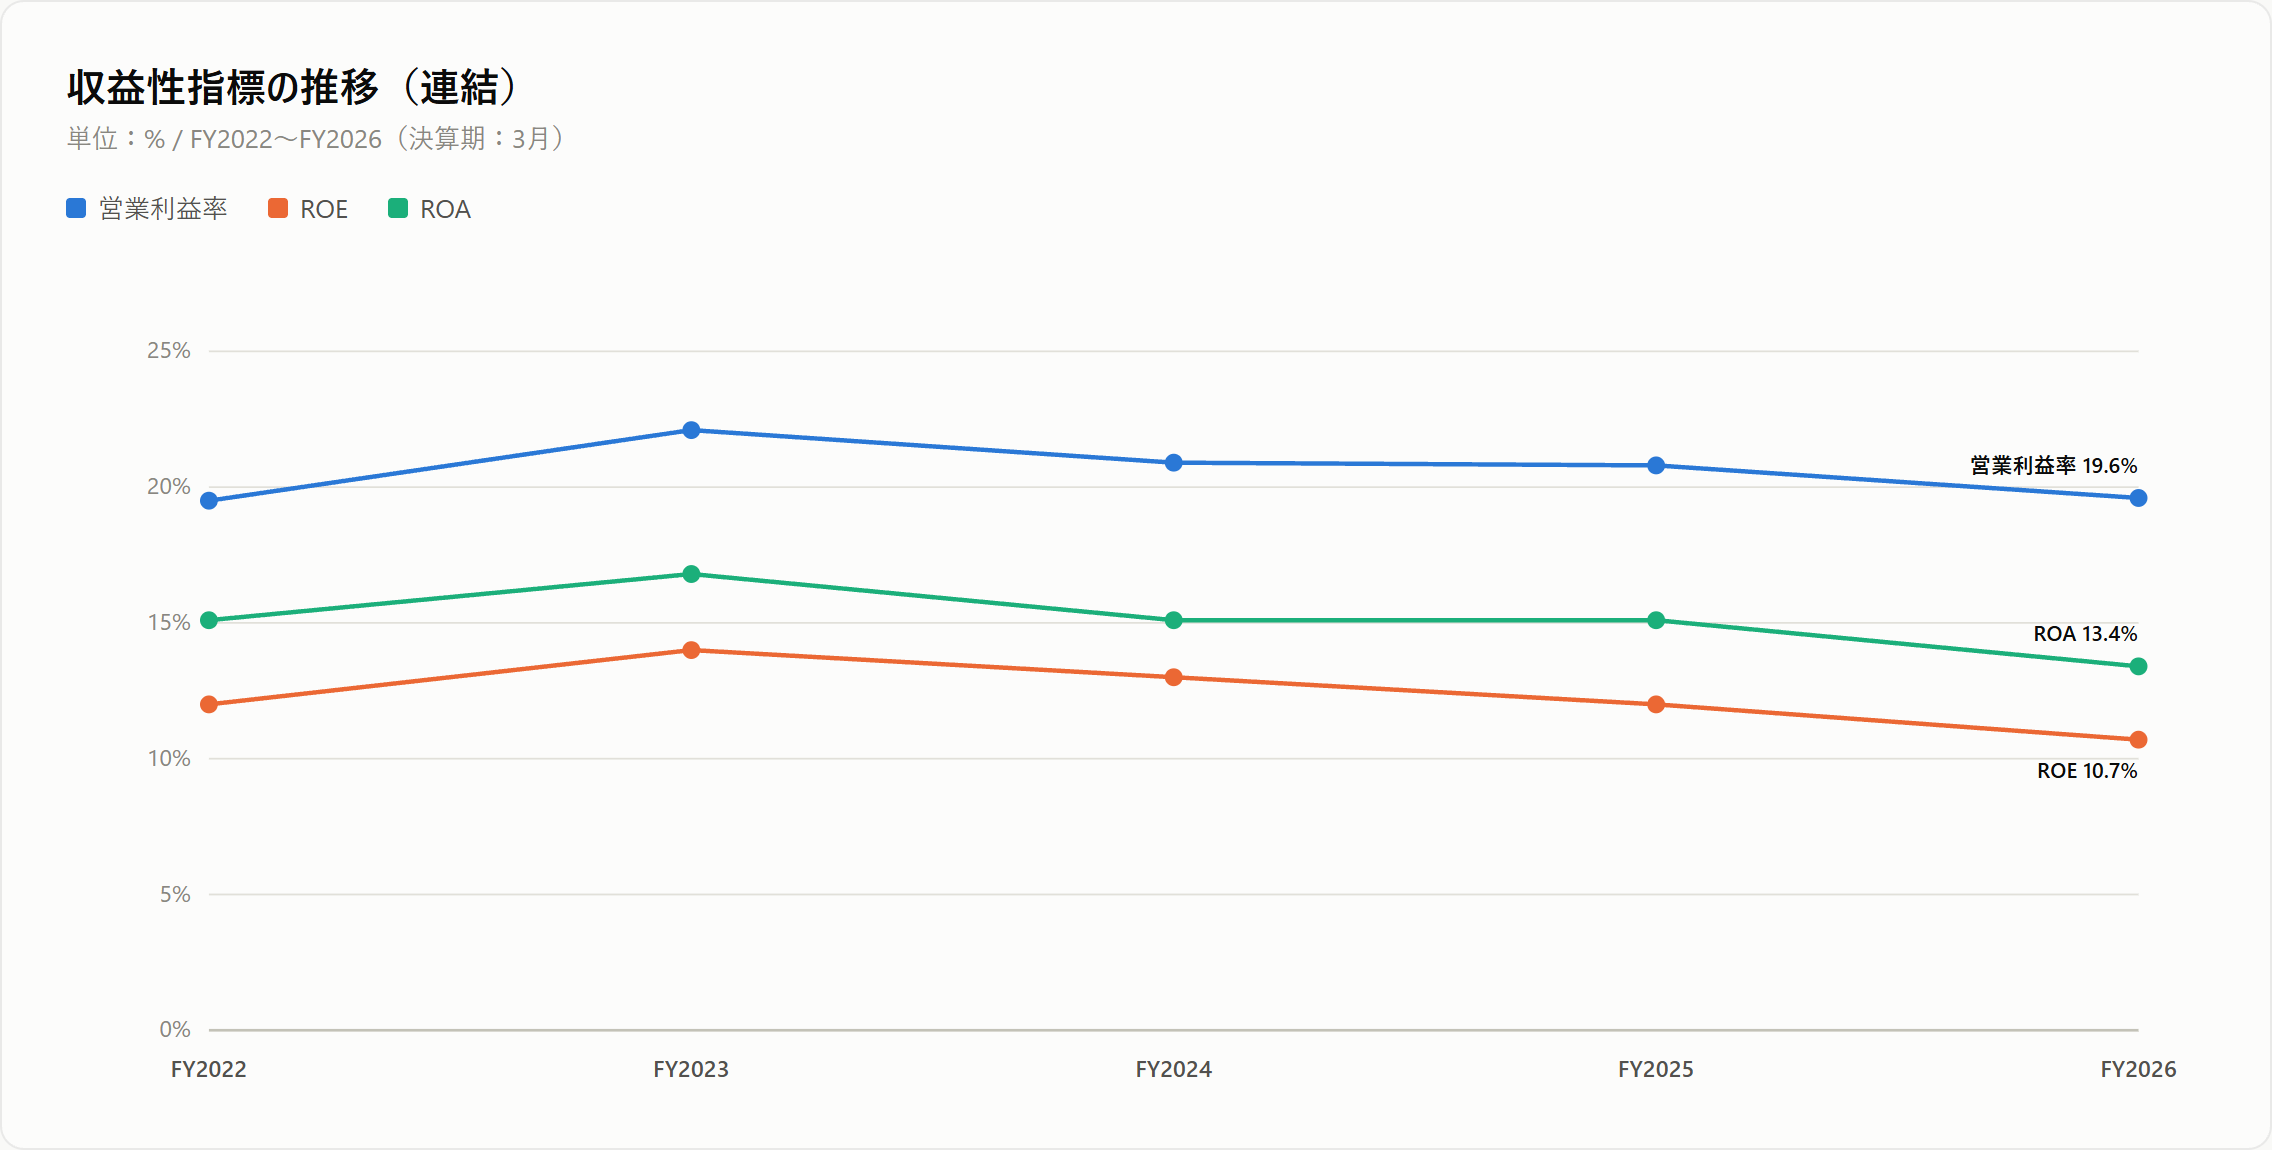
収益性指標(営業利益率・ROE・ROA)はいずれもFY2023をピークに、以降は緩やかな右肩下がりのトレンドを描いています。
ROE低下の正体はどこにあるのか
ROE=純利益率×総資産回転率×財務レバレッジに分解してみると、興味深い結果が出ます。
| 要素 | FY2022 | FY2026 | 変化 |
|---|---|---|---|
| 純利益率 | 約14.3% | 約14.5% | ほぼ横ばい(むしろ微増) |
| 総資産回転率 | 約0.69回 | 約0.63回 | 低下 |
| 財務レバレッジ | 約1.15倍 | 約1.11倍 | 低下 |
つまり、「儲ける力」自体はむしろ横ばい〜微増なのに、現金・棚卸資産の滞留や新工場建設の仮勘定積み上がりで総資産が売上以上に膨らみ、資産効率が落ちてROEを押し下げている構図です。実際、ネットキャッシュ(有利子負債ゼロのため、現金及び現金同等物とほぼ同義)を除いたROIC(投下資本利益率)は約13.1%あり、これは一般的なWACC(資本コスト、6〜8%程度とみられる)を上回る水準です。本業の稼ぐ力自体は、見た目のROEほど悪化していません。
今、世界のどこで需要が強く、どこで弱いか
地域別の決算コメントを読み解くと、今は「地域ごとに需要の波が入れ替わっている過渡期」であることが分かります。
| 地域 | 局面 | 内容 |
|---|---|---|
| 日本 | 需要の谷 | 自動車メーカーの設備投資は様子見局面。ただし下期は商用車・建機分野に回復の兆し |
| 米国 | 需要の山 | 通商政策(関税リスク)を背景に現地生産・現地調達ニーズが急拡大。現地法人売上は過去最高を更新 |
| 中国 | 需要の谷(長期化) | EV市場の成長鈍化・価格競争激化で収益環境は厳しい状態が継続 |
| インド | 新興の山 | モータリゼーション進展を背景に自動車需要・設備投資とも拡大、会社全体の成長を牽引 |
| 欧州 | 需要の谷 | EV需要の立ち上がり遅れで販売は低調 |
FY2026の連結売上高+1.9%という小幅な伸びは、日本・中国の谷を米国・インドの山が相殺した結果と見るのが実態に近いと考えています。
資産バリューチェック:清算価値から見た株価
会社を今すぐ清算したらいくら残るか、保守的な掛目を使って試算します(2026年3月期末連結BSベース)。
| 区分 | 評価額(千円) |
|---|---|
| 現金及び預金(掛目100%) | 2,733,056 |
| 受取手形・売掛金等(掛目85%) | 2,415,312 |
| 有価証券(掛目100%) | 168,018 |
| 棚卸資産(掛目50%) | 1,278,399 |
| 有形固定資産(掛目50%) | 1,717,897 |
| 投資等(掛目50%) | 412,814 |
| その他流動資産・無形固定資産(掛目0%) | 0 |
| 修正資産合計 | 8,725,496 |
| 総負債 | 1,257,822 |
| (調整)非支配株主持分 | △226,551 |
| 清算価値(親会社株主分) | 7,241,123(1株あたり約726円) |
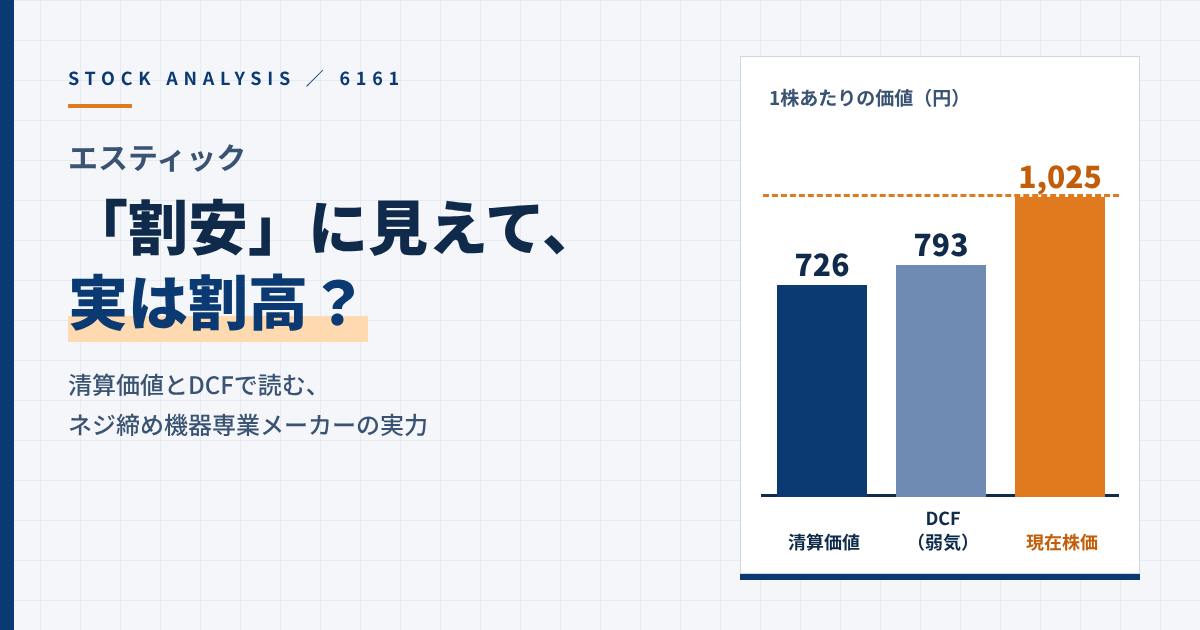
現在株価1,025円は、この清算価値726円の約1.41倍、つまり41%割高という結果になりました。
収益バリューチェック:DCF法でみる株価の妥当性
将来キャッシュフローを割引現在価値に引き直す方法で、理論株価を試算します。ネットキャッシュ2,730,447千円(無借金のため)、5年平均FCF517,062千円、割引率10%を前提にしました。
| パターン | 前提 | 1株あたり理論価値 | 現在株価(1,025円)との比較 |
|---|---|---|---|
| 弱気 | 成長ゼロが永続 | 793円 | 株価は理論値の1.29倍(29%割高) |
| 中間(参考値) | 会社の2027/3期単年予想を5年複利継続 | 1,050円 | 株価は理論値の0.98倍(2%割安、ほぼ適正) |
| 強気 | 5年間年率20%成長→6年目以降横ばい(テンプレート標準) | 1,565円 | 株価は理論値の0.65倍(35%割安) |
ここで重要なのが、エスティック自身が2026年4月28日付で中期経営計画を下方修正し、ROE目標を14%→10.4%に引き下げたうえで、「今後は複数年の定量目標を開示しない」方針まで打ち出していることです。この一次資料を踏まえると、強気シナリオ(年率20%成長)はもちろん、中間シナリオ(単年予想の5年複利継続)すら、会社自身の開示方針と矛盾する前提になります。
実際、会社が自ら試算している成長ペースはかなり控えめです。下方修正後の中期計画では、FY2026実績の売上高8,034百万円に対し、FY2027/3期の目標は8,602百万円と単年+7.1%にとどまります。下方修正前の当初計画(2024年4月公表)でも、FY2025実績7,881百万円からFY2027/3期目標9,000百万円まで2年間で、年率換算すると+6.9%程度です。いずれも強気DCFの前提(年率20%)とは一桁違う水準で、会社自身が見込む成長ペースは実力に近いCAGR8%程度のレンジに収まっています。
つまり、確度の高い保守的なシナリオ(清算価値・DCF弱気)で見ると、現在株価はむしろ29〜41%割高という評価になるのです。
会社が掲げる成長ドライバーを1つずつ検証する
中期経営計画や有価証券報告書には複数の成長戦略が書かれていますが、それぞれの確度を個別に検証してみました。
| 成長ドライバー | 確度 | コメント |
|---|---|---|
| サービス拠点拡充・海外展開 | 比較的高い | 新工場(投資額16.5億円)が建設中。ただし立地は国内=今は需要の谷の局面で、過剰投資リスクも否定できない |
| 新製品開発 | 中程度(スケール小) | R&D費は売上比5.3%にとどまり、既存製品の改良型が中心。「成長の起爆剤」というより防御的投資に近い |
| 事業提携・買収 | 低い | 「視野にいれた」という表現のみで具体性なし |
| 他業種への展開 | 低い(検証不能) | 方針は示されているが、単一セグメント開示のため進捗を検証する手段がない |
| 地域展開(インド等) | 比較的高い・実績あり | 前期比大幅増加という具体的な実績が既に出ている、最も信頼できる成長源 |
5つのうち、実績で裏付けられているのは実質的に「地域展開」だけというのが率直な評価です。新製品・M&A・多角化といった華やかな成長ストーリーに、過度な期待を乗せるべきではなさそうです。
株主動向:オーナー系企業と、急速に買い増す新顔株主
有価証券報告書で確認した大株主構成(2026年3月20日現在)は以下の通りです。
| 順位 | 株主名 | 保有比率 |
|---|---|---|
| 1 | 鈴木弘氏 | 13.03% |
| 2 | ㈱日伝 | 11.23% |
| 3 | 弘鈴興産㈱ | 8.02% |
| 4 | 長沼商事㈱ | 5.61% |
| 5 | エスティック従業員持株会 | 5.50% |
上位10名で61.67%を占める、創業家・関係会社中心の集中度の高い株主構成です。なお㈱日伝は主要株主であると同時に、原材料の仕入先・製品の販売先も兼ねる取引関係にあり、資本と商流が二重に結びついたオーナー系の構造が見えます。
筆頭株主の鈴木弘氏は2025年4月に逝去しており、相続に伴う株式の分散が今後の論点です。また2026年に入り、㈱フラクタル・ビジネス(奥村学氏の投資ビークルとみられる、電力・不動産・有価証券売買を営む長野県の中小企業)が急速に買い増しを進め、2026年6月時点で共同保有13.3%相当に達しています。同社は他に10社以上の小型割安株にも分散投資しており、過去の投資実績を11銘柄分調べたところ単純平均+39%とおおむね良好でしたが、ワットマン(9927)のように-63%の損失を出してMBO直前に損切り売却した例もあり、明確なアクティビスト行動の証拠は今のところ確認できませんでした。
現金はなぜ積み上がっているのか
ネットキャッシュは時価総額(自己株式除く実質ベース)の約27%に相当し、EV/EBITDA(約4.3倍)が低く見える主因の一つになっています。有価証券報告書で開示されている投資計画を確認すると、具体的な使途は新工場(投資予定総額16.5億円、FY2026末時点で既に8割弱を支払い済み)1件のみでした。
新工場の残り支払い(約7.3億円)を差し引いても、単純計算で約20億円の現金が使途不明のまま残ります。研究開発費も「事業展開への備え」という抽象的な表現にとどまり、具体的な増額計画は示されていません。配当政策も「安定した配当を継続」という定性的な記載のみで、配当性向やDOEの数値目標、自社株買いの方針は一切示されていません。
資本を「貯める」ことには熱心でも「配分する」ことへの規律が弱い会社、というのが財務面から見た率直な評価です。
懸念点
① 株主還元の規律が弱い
無借金で自己資本比率88.4%という保守的な財務体質にもかかわらず、数値目標を伴う株主還元方針がなく、自己株式15%の活用方針も不透明です。
② 運転資本の滞留
売上債権回転日数は約129日、棚卸資産回転日数は約210日といずれも長めで、FY2026の営業CF(592百万円)は純利益(1,163百万円)を大きく下回っています。
③ 新工場投資のタイミング
新工場はまだ建設中(2026年11月竣工予定)で、着工時点では国内需要が「谷」の局面でした。ただし稼働開始はこれからであり、タイミング次第では評価が変わってきます。国内需要が谷から山に転じるタイミングと新工場の稼働開始がうまく重なれば、増産体制を先回りして整えた形になり、むしろプラスに働く可能性があります。逆に稼働後も国内の谷が長引けば、過剰投資のリスクが顕在化します。現時点でどちらに転ぶかは判断できず、「稼働後の増収効果は当初想定より抑制的」と見るよりも、需要サイクルとの巡り合わせ次第の両面リスクとして捉え、FY2027通期決算以降の実績で見極めるのが妥当です。
現時点の私の判断
ここまで見てきた通り、エスティックはPER×PBR(グレアム指数)7.9倍という表面的な指標だけを見れば割安に映ります。
しかし、確度の高い保守的な評価(清算価値726円・DCF弱気793円)と比較すると、現在株価1,025円はむしろ29〜41%割高という評価になります。「割安」と言えるのは会社自身の開示方針と矛盾する強気シナリオに依拠した場合に限られ、これは典型的な**バリュートラップ(見かけは割安だが、実際には割安ではない)**のパターンに近いと感じています。
一方で、無借金・高い自己資本比率という財務の安全性、インド等新興国での実績を伴った地域展開、本業自体のROIC(現金除く)約13%という堅実な収益力は評価できるポイントです。「本業は健全だが、資本の使い方・株主還元の規律・成長ストーリーの確度には粗さが残る」というのが、現時点での私の受け止め方です。
まとめ
エスティックは自動車向けネジ締め機器の専業メーカーで、パルス制御技術を強みに、海外売上比率67.6%までグローバル展開している
財務健全性は無借金・自己資本比率88.4%と高水準。ただしROEはFY2023の14.0%をピークに10.7%まで低下しており、デュポン分解では「儲ける力」自体よりも資産効率の低下が主因と判明した
清算価値(726円)・DCF弱気(793円)という確度の高い保守的評価に対し、現在株価(1,025円)はいずれも29〜41%割高
「割安」と言えるのは会社自身が下方修正・撤回した中期経営計画の前提(強気DCF・中間シナリオ)に依拠した場合に限られ、グレアム指数の割安シグナルとの間に明確な矛盾がある
成長ドライバーのうち実績で裏付けられているのは実質的に「インド等の地域展開」のみで、新製品開発・M&A・多角化は確度が低い
ネットキャッシュは時価総額の約27%に達するが、具体的な使途計画は新工場1件のみで、株主還元方針にも数値目標がなく、資本配分の規律には課題が残る
現時点では、見かけの割安さに反して保守的な評価では割高というバリュートラップに近い銘柄、というのが私の受け止め方です
コメント